
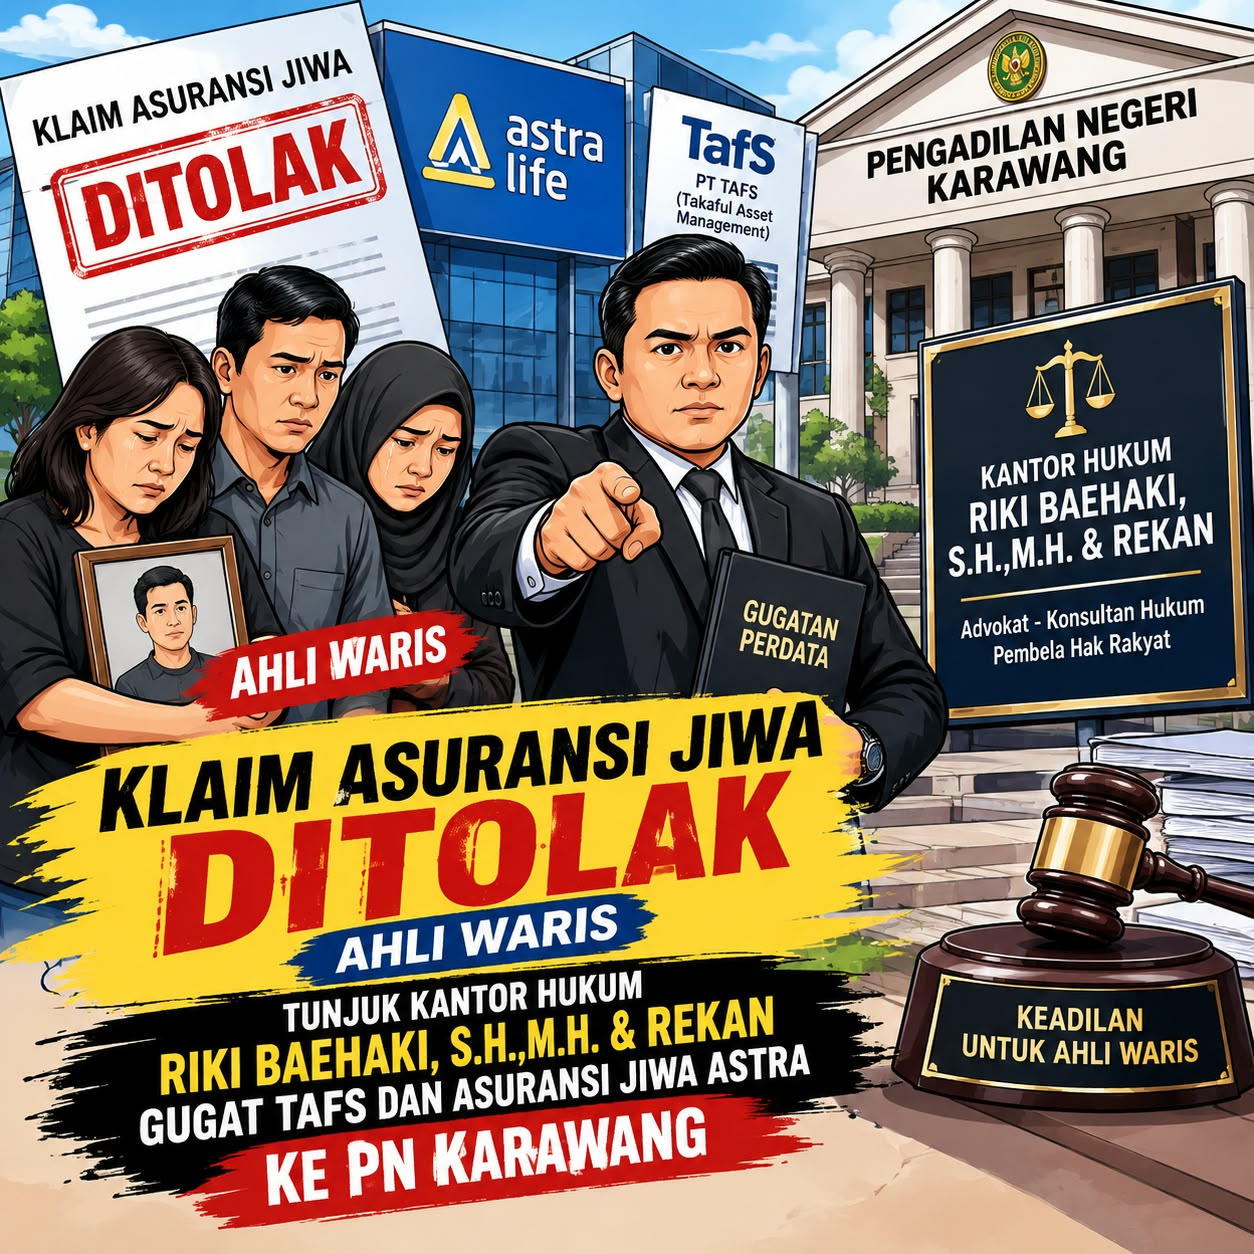
Dilansir dari media IndikasiHukumNews.com Oleh Redaksi Media Buser Indonesia Terkait Sengketa klaim asuransi jiwa penjamin kredit kendaraan bermotor berlanjut ke meja hijau. Ahli waris dari almarhum Bapak Haji Bastomi, S.M. secara resmi melayangkan gugatan perdata terhadap perusahaan pembiayaan (leasing) PT Toyota Astra Financial Services (TAFS) dan PT Asuransi Jiwa Astra di Pengadilan Negeri (PN) Karawang dengan nomor perkara 107/Pdt.G/2026/PN.Kwg.
Guna memperjuangkan hak-hak hukumnya, keluarga dan ahli waris almarhum mempercayakan penanganan perkara ini sepenuhnya kepada tim kuasa hukum dari Kantor Hukum Riki Baehaki, S.H., M.H. & Rekan yang berbasis di Bandung.
Kasus ini bermula saat almarhum Bapak Haji Bastomi, S.M. mengambil unit mobil melalui fasilitas kredit TAFS. Dalam proses perjanjian kredit tersebut, pihak debitur disarankan serta disepakati untuk mendaftarkan perlindungan asuransi jiwa melalui Asuransi Jiwa Astra.
Seluruh kewajiban, mulai dari uang muka, angsuran bulanan, hingga pembayaran premi asuransi, telah ditunaikan secara tertib sesuai kesepakatan akad.
Namun, beberapa bulan setelah akad berjalan, Bapak Haji Bastomi, S.M. meninggal dunia. Duka keluarga semakin memuncak ketika ahli waris (istri dan anak almarhum) mengajukan klaim pelunasan sisa kredit melalui TAFS, tetapi justru mendapat penolakan dari pihak Asuransi Jiwa Astra. Pihak asuransi menolak mengabulkan klaim tersebut,
Kecewa atas penolakan yang dinilai tidak adil dan merugikan hak-hak almarhum yang telah melunasi premi, pihak ahli waris menempuh jalur hukum dengan menunjuk Kantor advokat dari Bandung .
Buntu di Jalur Mediasi
Sebelum perkara bergulir ke pokok sidang, tim kuasa hukum Riki Baehaki, S.H., M.H. & Rekan telah berupaya melakukan pendekatan persuasif serta komunikasi intensif dengan pihak leasing maupun asuransi, namun tidak membuahkan hasil.
Upaya hukum formal pun akhirnya ditempuh melalui pendaftaran gugatan perdata di PN Karawang.Sesuai dengan Ketentuan Hukum Acara Perdata, majelis hakim terlebih dahulu mengupayakan proses mediasi. Mediasi dilangsungkan sebanyak tiga kali pertemuan dengan menunjuk mediator non-hakim, Daniel PP Tambunan, S.H., M.H., M.Kn.
Meski telah dimediasi secara maksimal, proses tersebut berakhir deadlock (buntu) karena para tergugat tetap bertahan pada posisinya untuk menolak klaim ahli waris.
Awak media mencoba mengkonfirmasi melalui chat WhatsApp kepada Fourista Handayanto, S. H dari kantor Hukum Kurniawan ,Pindo dan Partner sebagai kuasa Hukum dari pihak Finance ( PT Toyota Astra Financial Services)
Menurut Fourista Handayanto perwakilan kuasa hukum pihak finance bahwa pihak pembiayaan sudah memfasilitasi proses klaim sesuai dengan kewenangannya.
“Ya Pak, kalau kami dari pihak pembiayaan sudah memfasilitasi proses klaim sesuai dengan kewenangan kami Pak. Terkait apakah klaim asuransi dapat diterima atau ditolak sepenuhnya adalah kewenangan dari pihak asuransi”. Ungkap Fourista Handayanto
Fourista Pun membenarkan tidak tercapai nya mediasi antara kedua belah pihak sehingga masuk ke dalam pokok perkara.
Adanya penolakan klaim asuransi, informasi yang di himpun bahwa pihak asuransi mengklaim adanya perbedaan informasi/keadaan yang disampaikan oleh Alm. H. Bastomi saat mengisi formulir pendaftaran asuransi dengan kondisi yang sebenarnya.
” Kalau menurut pihak asuransi ada perbedaan informasi/keadaan yang disampaikan oleh Alm. H. Bastomi saat mengisi formulir pendaftaran asuransi dengan kondisi yang sebenarnya. Namun kami tidak dapat menjelaskan secara detail karena hal tersebut ranahnya ada di asuransi”. Ujar Fourista Handayanto .
Adanya tanggapan dari kuasa hukum tergugat II kepada awak media, Hal ini pun di tanggapi langsung oleh Riki Baehaki,S.H.,M.H sebagai kuasa hukum ahli waris Haji Bustomi.
Riki Baehaki menanggapi stetmen kuasa hukum dari tergugat II dalam beberapa point nya ;
1. Tergugat II (TAFS) Tidak Bisa Lepas Tanggung Jawab HANYA dengan Dalih “Memfasilitasi”
Pernyataan Kuasa Hukum Tergugat II yang menyatakan bahwa TAFS hanya bertugas memfasilitasi klaim dan keputusan sepenuhnya ada di tangan asuransi (Tergugat I) adalah bentuk pengabian tanggung jawab hukum (cuci tangan).
Dalam hal ini Satu Kesatuan Akad: Transaksi pembiayaan kredit kendaraan dan penutupan asuransi jiwa penjamin kredit merupakan satu kesatuan paket perjanjian (bundled contract) yang dirancang, ditawarkan, dan dipersyaratkan oleh pihak TAFS sejak awal akad kredit disepakati.
Premi Diterima & Disalurkan via TAFS: Debitur/Almarhum telah menunaikan seluruh kewajibannya dengan beritikad baik, termasuk membayar premi asuransi jiwa yang diperhitungkan dan disetorkan melalui/bersama pembayarannya kepada TAFS.
Oleh karena itu, TAFS memiliki hubungan hukum langsung (legal relationship) dan kewajiban moral-hukum untuk menjamin perlindungan konsumen, bukan sekadar menjadi penerus berkas tanpa beban tanggung jawab.
2. Pengisian Formulir Berada Dalam Pengawasan dan Arahan Pihak Tergugat
Mengenai tuduhan Pihak Asuransi (Tergugat I) yang dikutip oleh kuasa hukum Tergugat II perbedaan informasi/keadaan saat pengisian formulir pendaftaran asuransi”:
Prinsip Itikad Baik (Good Faith): Almarhum semasa hidupnya telah mengisi dan melengkapi seluruh persyaratan pendaftaran sesuai panduan, petunjuk, dan pengawasan dari petugas/petugas pemasar TAFS.
Tidak Ada Keberatan Saat Penerimaan Premi: Jika memang terdapat ketidaksesuaian/perbedaan data, mengapa sejak awal aplikasi disetujui, polis diterbitkan, dan premi diterima secara penuh tanpa ada catatan maupun verifikasi ulang (underwriting) dari para Tergugat?
Taktik Menolak Klaim: Alasan “perbedaan informasi” baru dimunculkan secara sepihak ketika kewajiban klaim timbul akibat timbulnya risiko (debitur meninggal dunia). Hal ini patut diduga sebagai bentuk dalih dan iktikad buruk untuk menghindari kewajiban pembayaran manfaat asuransi.
3. Kerugian Nyata di Pihak Ahli Waris akibat Tindakan Para Tergugat
Akibat penolakan klaim yang tidak berdasar ini, Ahli Waris yang sedang dalam suasana duka justru dibebani ketidakpastian hukum dan potensi kerugian material maupun immaterial atas hak pelunasan sisa kredit kendaraan yang seharusnya sudah ter-cover secara otomatis oleh polis Asuransi Jiwa Penjamin Kredit.
4. Siap Melayangkan Pembuktian di Pokok Perkara
Karena proses mediasi telah dinilai deadlock akibat sikap para Tergugat yang bertahan menolak klaim, kami menyambut baik masuknya pemeriksaan ke pokok perkara pada persidangan Selasa, 13 Oktober 2026.
Kami menyakini bahwa Majelis Hakim Pengadilan Negeri Karawang yang memeriksa perkara ini akan bersikap objektif, adil, serta mengedepankan prinsip perlindungan konsumen (pembeli/debitur beritikad baik) sesuai ketentuan UU No. 8 Tahun 1999 tentang Perlindungan Konsumen dan Peraturan OJK yang berlaku.
Masuk Pokok Perkara: Agenda Jawaban Tergugat
Akibat tidak tercapainya kesepakatan dalam mediasi, perkara ini resmi berlanjut ke pemeriksaan pokok perkara. Persidangan lanjutan dijadwalkan berlangsung pada Selasa, 13 Oktober 2026, di Pengadilan Negeri Karawang.
Agenda Persidangan:
Sidang hari Selasa (13/10/2026) memasuki agenda penyampaian Jawaban dari Pihak Tergugat (PT Toyota Astra Financial Services dan PT Asuransi Jiwa Astra) atas materi gugatan yang dilayangkan oleh tim kuasa hukum Kantor Hukum Riki Baehaki, S.H., M.H. & Rekan.
Pihak keluarga dan ahli waris berharap majelis hakim PN Karawang dapat memeriksa serta memutus perkara ini secara adil demi memberikan kepastian dan perlindungan hukum bagi konsumen yang telah menunaikan kewajibannya dengan iktikad baik.
Sampai berita ini di layangkan ke meja Redaksi, legal dari pihak tergugat 1 ( Asuransi Jiwa Astra) belum dapat di konfirmasi .
Sumber : IndikasiHukumNews.com
Tim Red Buser Indonesia